

在韩国征信体系与数据治理框架中,《信用信息利用和保护法》占据着“根本大法”的核心地位。这部法律不仅规范着信用信息全生命周期的管理,更构建了严格的监管准则,其严谨的条款设计与执行标准,使其成为韩国维护信用市场秩序和个人信息安全的关键保障。那么,这部法律的核心监管标准究竟包含哪些关键内容?
作为韩国征信业的“根本大法”,《信用信息利用和保护法》的发展轨迹堪称韩国数据治理的缩影。自1995年首次颁布以来,这部法律已历经38次修订,最新一次关键修订在2020年完成,成功整合了信息通信领域的隐私保护规则,理顺了与《个人信息保护法》等法律的衔接关系,形成了协同发力的“数据三法”体系。从最初规范传统信贷信息,到如今覆盖金融科技、虚拟资产等新领域,它始终紧跟数字经济的发展步伐。
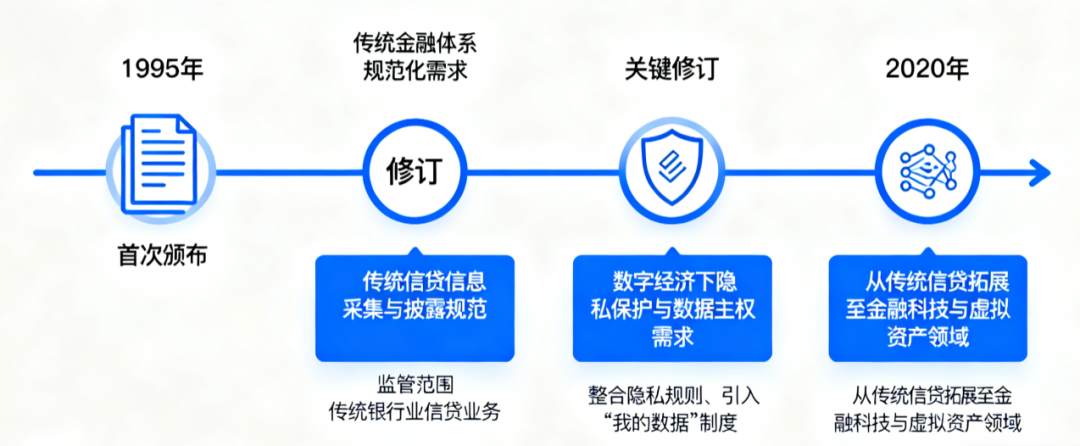
“权利归位”是这部法律的核心逻辑,最具代表性的便是2020年引入的“我的数据”制度。根据法律规定,个人不仅有权查询自身信用信息,还能直接要求金融机构将自己的信用数据传输给第三方机构,甚至可以限定传输范围、撤回传输请求。这意味着用户不再是被动的信息提供者,而是真正掌握数据控制权的主体。为保障制度落地,韩国明确金融委员会为监管主体,信用信息院负责具体运营,从资质审核到数据标准化传输全程保驾护航。
在信息利用的“红线”划定上,法律建立了明确且严格的标准。其核心准则为“目的限定原则”,即个人信用信息的收集与使用必须限定于金融交易判断等预先约定的合法目的,严禁超出范围滥用。若因特殊需求需将信用信息用于约定目的之外的场景,或与第三方进行信息整合,法律设定了双重前置条件:一是必须获得信息主体的明确同意,二是相关操作需通过具备资质的数据专门机构完成,全程接受监管核验,确保信息流转的合规性。
值得关注的是,法律对新兴领域的监管既严格又富弹性。今年4月,韩国金融监管机构决定将《信用信息利用和保护法》对加密交易所的适用期限暂缓至2025年12月,给行业留出准备时间,同时明确故意违规仍将严惩。这种“宽严相济”的思路,既守住了数据保护的底线,又为创新留足了空间。此外,法律还引入“假名信息”概念,允许在不识别个人的前提下将其用于科研统计,实现了保护与利用的平衡。
从立法演进到核心制度构建,韩国《信用信息利用和保护法》的实践清晰展现了其核心监管标准:信用信息的价值挖掘与利用,必须以严格的保护标准为前提。这部法律通过数十次修订不断完善的,正是一套涵盖权利界定、操作规范、监管执行的完整标准体系——明确信息主体与处理者的权利边界,细化信息收集、传输、使用的操作流程,强化违规行为的惩戒威慑,最终实现信用体系对数字经济的支撑作用。对于数据治理深化阶段的相关实践而言,其构建的标准框架与立法逻辑,具有重要的参考价值。
···

探索 · 专注 · 领先工匠精神 从始至终 探索之途 一往无前